← 返回精华版

泡泡玛特
十五年深度档案

从潮流百货到全球 IP 生意。我们不复述公司历史,只检查:哪些选择反复出现,哪些判断可以预测未来,以及什么时候必须承认看错。

总收入371.2 亿+184.7%
THE MONSTERS141.6 亿占收入 38.1%
中国内地93.7%销售额来自会员
全球网络630 家门店 / 20 个国家
01

被跳过的六年
THE BEGINNING

2010 年先学会零售,2016 年才找到后来的生意方向。

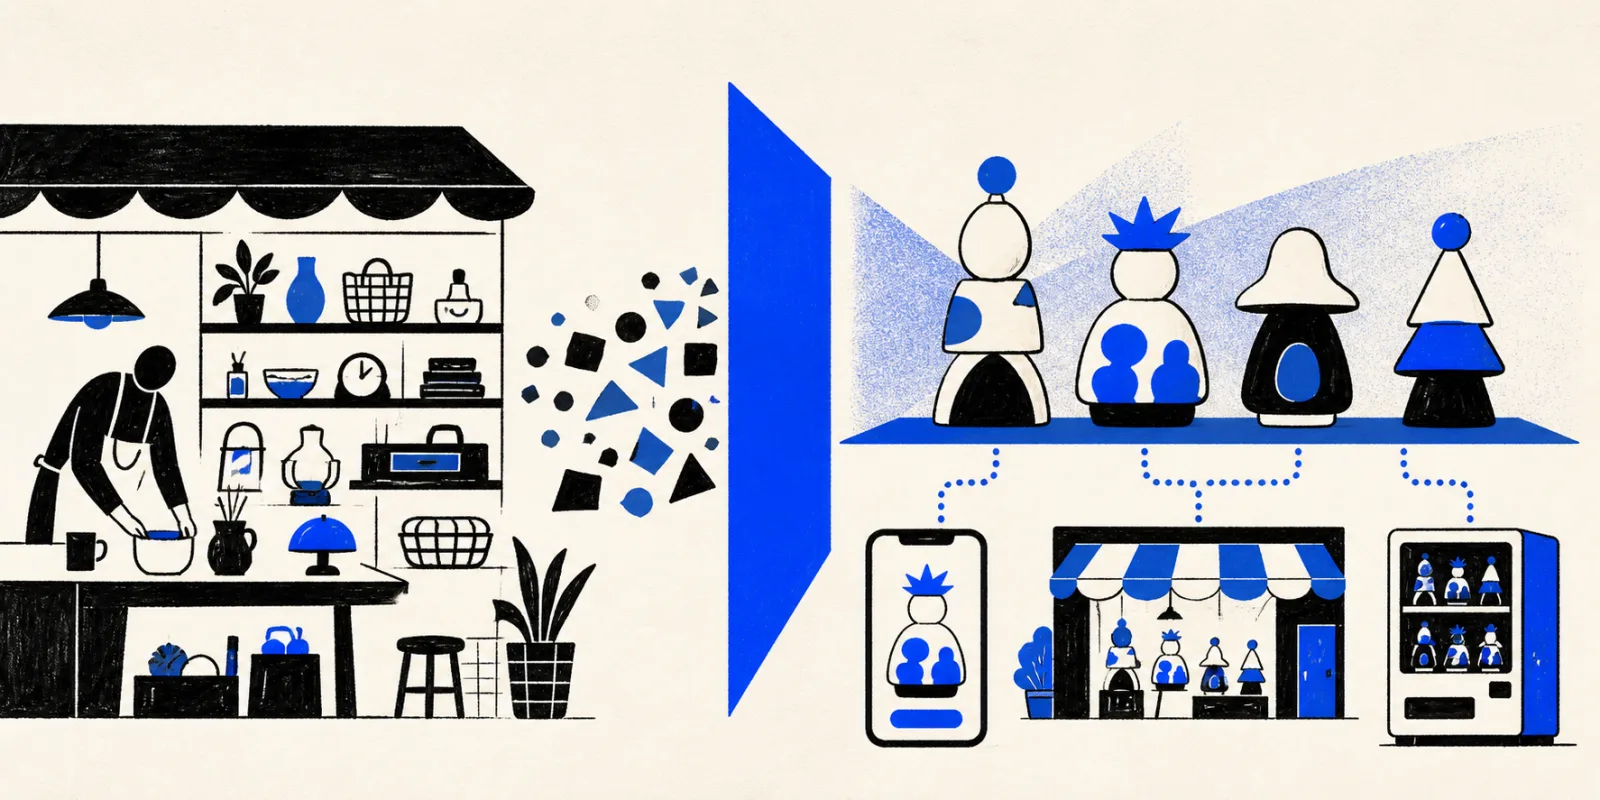
从潮流百货零售穿过蓝色分水岭,走向原创角色、手机、门店和机器人商店的编辑插画
FIG. 01 / THE TURN

2016 年的真正变化,不只是做出了第一个原创系列,而是自己的角色和自己的销售渠道同时出现。

先卖别人的商品

从北京欧美汇的潮流百货店起步。六年里,公司学会的是怎样挑商品、开门店和理解年轻消费者,还没有自己的角色。

三件事同时发生

  1. MOLLY 星座成为首个原创潮玩系列
  2. 天猫旗舰店上线
  3. 自己运营的潮玩社区「葩趣」上线

角色与渠道一起扩张

机器人商店、展会、小程序、会员和自己经营的门店相继出现。每多一个角色,也多一条把新品反复带到同一批人面前的路。

我们的解读2016 年不是“碰巧做出 MOLLY”,而是公司第一次同时拥有自己的角色,以及直接联系顾客的渠道。这个组合,才是后面十年的起点。

02

三个判断
THREE CLAIMS

三个判断,只有一个目前证据较足。

每个判断都要回答四个问题:不同阶段是否反复出现、能不能推出未来结果、同行是不是也能照说、下一期能不能查证。

01待验证把握:中

增长先发生在自己掌握的渠道里

无论环境好坏,公司都倾向先把门店、机器人商店、小程序和会员握在自己手里。

展开依据与疑点 +
支持这个判断的事实
  • 2016:首个原创系列与自己的社区 App 同年出现
  • 2023:自己开发的抽盒机小程序收入 7.293 亿,高于天猫与抖音之和
  • 2025:门店净增 109 家,机器人商店净增 165 台
可能推翻它的事实 / 还缺什么

美洲线上增长 1,094.9%,快于线下的 488.9%。如果线上继续增长得更快,同时门店总数开始减少,这条判断就要重写。

02待验证把握:中

增长主要靠老会员继续买

LABUBU 爆火并带来大量新会员时,老会员的购买占比和重复购买比例反而继续上升。

展开依据与疑点 +
支持这个判断的事实
  • 2023:销售额中来自会员的比例 92.1%,重复购买比例 50.0%
  • 2025:销售额中来自会员的比例 93.7%,重复购买比例 55.7%
  • 内地注册会员从 3,435.4 万增至 7,258 万
可能推翻它的事实 / 还缺什么

公司没有披露海外会员会不会继续买;年报也没有说清楚 55.7% 的比较基数。占收入 43.8% 的海外业务,目前还无法用同一套方法判断。

03通过把握:高

让角色活到爆发那天

泡泡玛特真正擅长的,不是精确制造爆款,而是让一个角色活得足够久,久到轮到它爆发。

展开依据与疑点 −
支持这个判断的事实
  • MOLLY 从 2016 年延续至今,并继续发展出六个系列
  • THE MONSTERS 诞生于 2015 年,十周年收入 141.6 亿
  • 17 个艺术家 IP 收入过亿,6 个超过 20 亿
可能推翻它的事实 / 还缺什么

如果未来有大批老角色被停止经营,或年收入过亿、20 亿的角色数量持续减少,就说明“长期养角色”并不是稳定做法。
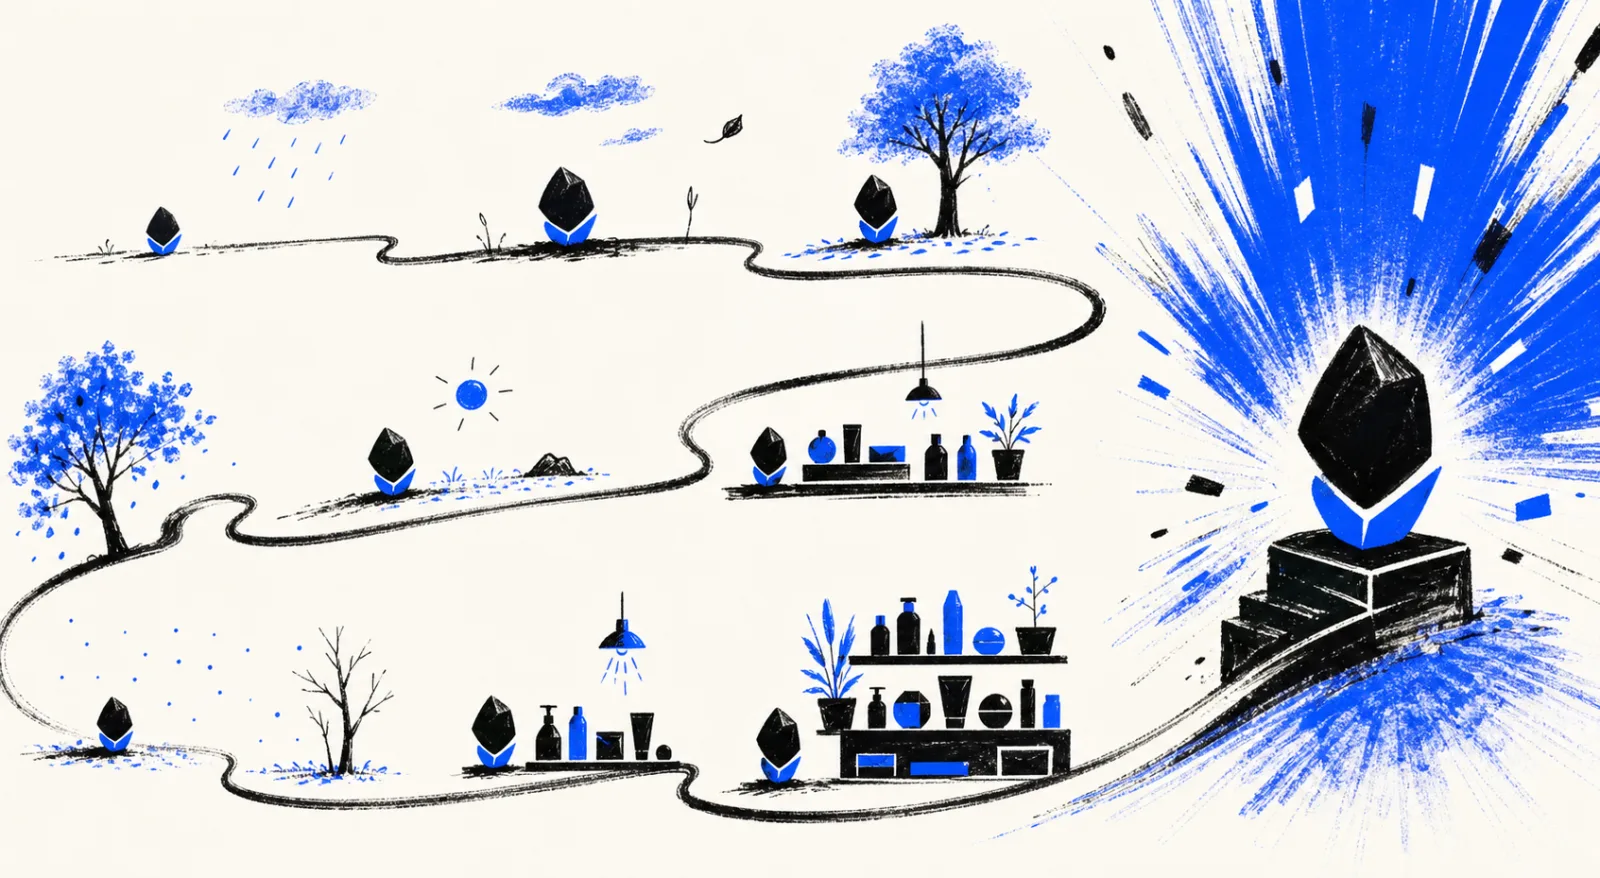
一个抽象角色沿着漫长曲线穿过季节与商品货架,最终在蓝色光束中爆发的编辑插画
FIG. 02 / TEN-YEAR CLOCK

角色很少一路走红。它会经历沉默、换季、上新和换一种讲法,最后才可能等到真正变红的机会。

V1

是否反复出现?

不同阶段里,公司是否都做了同样的选择?

V2

能否推断未来?

能不能说清下一步可能发生什么,以及怎样算猜错?

V3

同行也能这样说吗?

换成同行名字还成立,就不是这家公司独有的特点。

V4

下次能复查吗?

下一期年报里,有没有能重新核对的数字或事实?

03

为什么难抄
HARD TO COPY

让角色活得久,让用户回得来。

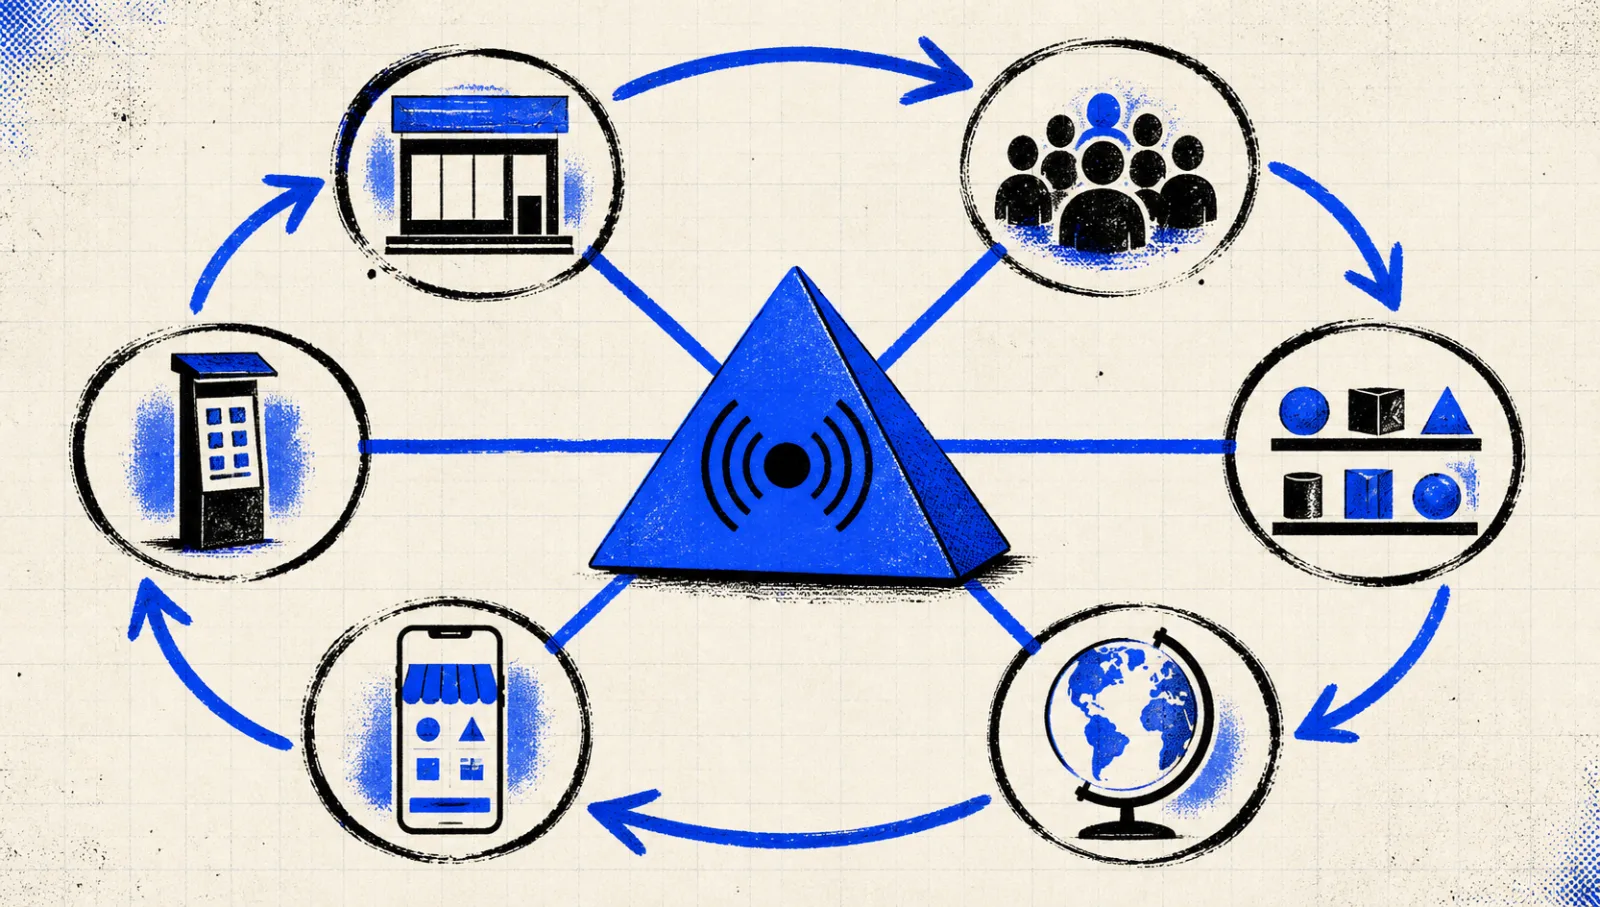
以蓝色棱镜为中心,连接门店、会员、货架、全球市场、手机和机器人商店的销售渠道插画
FIG. 03 / OWNED CHANNELS

门店、机器人商店、小程序和会员互相连在一起,让同一批顾客反复看见新品。

角色

角色能一直经营下去

对自己拥有或独家合作的角色,公司可以决定做多久,不会因为外部授权到期就被迫停下。

MOLLY · 10 年
渠道

自己掌握销售渠道

门店、机器人商店、小程序和会员,让每次上新都不用重新花钱从外部平台找顾客。

630 店 · 2,637 机
重复购买

同一个人继续买

一个角色可以变成手办、毛绒、MEGA 大型系列和日用品;会员也会从一个角色买到另一个角色。

93.7% 销售来自会员

为什么主要靠外部授权角色的公司很难照抄?

角色能经营多久、门店由谁掌握,决定了能否把一次热度变成长期关系。

POP MART角色能经营多久,自己说了算

MOLLY 与 THE MONSTERS 都被经营了约十年。角色活得够久,才有机会等到爆发。

TOP TOY自己拥有 24 个 / 外部授权 42 个

授权角色数量是自有角色的 1.75 倍;334 家门店中,只有 50 家由自己直接经营。

52TOYS · 仅作参考授权角色仍是收入主体

媒体材料显示,自有角色收入约占 24.5%。此数据只辅助理解,不作为下结论的主要依据。

04

三个难题
THREE QUESTIONS

01

“一超多强” vs 一个角色占 38.1%

17 个角色收入过亿,说明公司能养出多个成功角色;THE MONSTERS 一家占近四成,又说明哪个角色会突然走红仍然很难预测。

02

中国靠重复购买 vs 海外靠快速增长

中国内地有 93.7% 的销售来自会员,55.7% 的会员重复购买;海外已占收入 43.8%,却没有数据说明海外顾客会不会继续买。

03

自己建渠道更可控 vs 线上销售增长更快

美洲线上销售增长已明显快于门店销售。继续自己开店究竟是长期优势,还是会拖慢扩张速度?

公司的耐心,必须跑赢环境的变化。

  • 10 年一个角色从诞生到变红的时间
  • 1 年新增 2,650 万内地会员的速度
  • 现在盲盒规则正在变化,并要求更清楚地公布抽中概率
05

何时认错
WHEN WE ARE WRONG

六个数字,决定我们何时认错。

这些不是公司要完成的目标,而是提醒我们重新检查判断的线。一旦出现,就应该回到原始材料,而不是替旧结论找借口。

看什么现在出现什么变化我们要承认什么
销售额中来自会员的比例93.7%跌破 85%不能再说增长主要靠老会员
会员重复购买比例55.7%连续两年下降老会员持续购买的判断不再成立
自家小程序收入 ÷ 天猫2.27×被一个外部平台反超自己掌握渠道的优势不再成立
一年内门店净增加+109 家变成负数且线上继续增长更快继续开直营门店的判断不再成立
THE MONSTERS 收入占比38.1%低于 20% 且无新角色补位没有新角色接班
年收入过亿的角色数17 个数量开始减少长期养角色的判断不再成立
06

王宁怎么想
HOW THE FOUNDER THINKS

现有材料不够 / 暂不下结论

我们看见了王宁想去的方向,还没看清他在关键时刻怎么做选择。

从公司原文可以确认

2025 年董事长致辞把角色格局概括为“一超多强”,并称 LABUBU 的价值挖掘“才刚刚开始”;同年初,公司重新调整了全球团队分工。

媒体报道中的线索

“尊重时间,尊重经营”等表达,与长期养角色的做法一致。但目前只有媒体转述,还不足以说明他的完整判断方式。

还缺什么

长访谈和公司业绩会问答的原始文字记录,以及困难时期怎样取舍。资料补齐前,这一栏只保留观察,不制造人物神话。

证据有等级,空白也算结论。

核心判断优先使用招股书、年报和上市申请材料。计算出来的数字保留计算过程;统计地区、年份或方法不同,就不把数字硬放在一起比较。

当前仍未解决的 5 个问题 +
  • 海外会员会不会继续购买
  • 55.7% 的重复购买比例,到底以哪些会员为比较基数
  • TOP TOY 的收入中,自有角色和授权角色各占多少
  • TOP TOY 自己开发的线上渠道收入
  • 王宁长访谈与业绩会问答的原始文字记录

这不是一份写完就结束的报告。下一份年报,会回来改写它。

返回 POP MART 精华版 →